تقرير الأسواق الأسبوعي من شركة “لونارو”
انتخابات التجديد النصفي الأمريكية تعيد رسم خريطة الأسواق: أسهم التكنولوجيا تحت الضغط وتوقعات التشديد النقدي تتصاعد
- ستاندرد آند بورز 500: 7,376 نقطة (+0.31%) – ناسداك: 24,579 نقطة (+1.09%)
- الذهب: 4,069 دولار (-0.43%) – خام برنت: 97.69 دولار (-1.44%)
إعداد نيك سبينسر-سكين، مسؤول تنفيذي أول في شركة “لونارو ماركتس ليمتد”
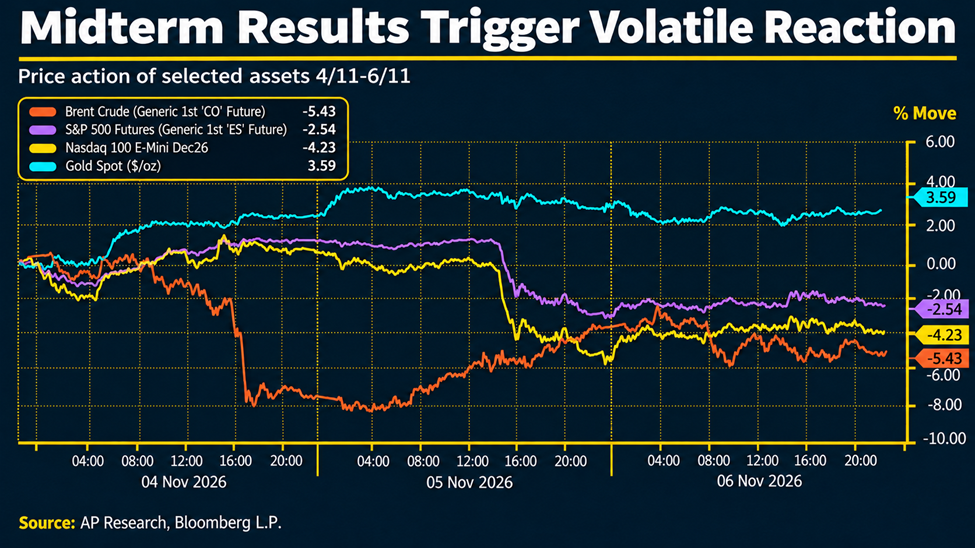
ألقت نتائج انتخابات التجديد النصفي الأمريكية، التي أُعلنت الثلاثاء، بظلالها على الأسواق خلال الأسبوع، بعدما أدت سيطرة الديمقراطيين على مجلسي الكونغرس إلى إعادة تسعير حادة عبر أسواق الأسهم والسلع وأسعار الفائدة (1). وكانت أسهم التكنولوجيا الأكثر تضرراً من مخاوف تشديد الرقابة على التوسع في البنية التحتية للذكاء الاصطناعي، إذ هبط مؤشر ناسداك 100 بنسبة 6.4% يوم الخميس، ليمحو نحو 2.3 تريليون دولار من القيمة السوقية (2). كما تراجع مؤشر أشباه الموصلات الأوسع نطاقاً بأكثر من 12%، فيما قفز مؤشر التقلبات (فيكس) بنسبة 39% (2). ووفّر الارتداد الجزئي يوم الجمعة بعض الارتياح، لكن مؤشر ستاندرد آند بورز 500 سجل تراجعه الأسبوعي الرابع على التوالي، بخسارة بلغت 2.7% (2).
وشهد النفط انعكاساً حاداً مماثلاً. فقد هبط خام غرب تكساس الوسيط، الذي كان يتداول قرب 104 دولارات للبرميل في الأسبوع السابق، مع ترجيح الأسواق تراجع حدة التوترات في الشرق الأوسط عقب الانتخابات (2). كما انخفض خام برنت بأكثر من 8% يوم الأربعاء (2).
وفي الوقت نفسه، عززت البيانات الاقتصادية وتصريحات مسؤولي الاحتياطي الفيدرالي التوقعات بمواصلة التشديد النقدي. فقد ارتفعت الوظائف غير الزراعية في أكتوبر بمقدار 165 ألف وظيفة، متجاوزة بكثير التوقعات البالغة 65 ألفاً (10)، فيما تراجع معدل البطالة إلى 4.1% (3). وحافظ مسؤولو الاحتياطي الفيدرالي على نبرة متشددة عموماً، في وقت تسعّر فيه الأسواق تشديداً نقدياً بمقدار 19 نقطة أساس في اجتماع ديسمبر (2).
مواجهة سياسية مفتوحة
حصل الحزب الديمقراطي على المقاعد اللازمة للسيطرة على مجلس الشيوخ، بعد انتزاعه سبعة مقاعد من الجمهوريين (1). وشمل ذلك ولايات تُعد معاقل تقليدية للجمهوريين، مثل تكساس وكانساس وساوث كارولاينا، إلى جانب الفوز بأكثر من 40 دائرة انتخابية في مجلس النواب (1).
ويعكس تراجع الأسهم مخاوف من تشديد الرقابة على البنية التحتية للذكاء الاصطناعي، ولا سيما تطوير مراكز البيانات واستهلاكها للطاقة (4) (11). ومن شأن ذلك تعقيد دورة استثمارية تواجه بالفعل تساؤلات بشأن مصادر التمويل والعوائد، وهو ما يفسر جانباً من اضطراب السوق.
وثمة تداعيات أخرى لا تزال الأسواق تستوعبها، أبرزها التراجع الكبير في قدرة ترامب على تمرير تشريعاته (1). فسيطرة الديمقراطيين تضع عقبات إضافية أمام الإصلاحات الضريبية والتوسع المالي، كما تزيد احتمالات التعثر في المفاوضات بشأن الموازنة، ما قد يعقد إصدارات سندات الخزانة والمفاوضات المالية.
وقد لا تكون التحركات الحادة التي شهدتها الأسهم والنفط والسلع، حتى مع اقتراب نهاية الأسبوع، قد استنفدت زخمها بعد. لذلك، قد يحمل الأسبوع المقبل مزيداً من التقلبات التي يتعين على المتداولين التعامل معها.
الاحتياطي الفيدرالي لم ينتهِ بعد من التشديد
وسط التقلبات الحادة وغير المنتظمة في الأسعار عقب الانتخابات، لم تحظَ تصريحات مسؤولي الاحتياطي الفيدرالي بالاهتمام الكافي.
لكن المسؤولين الذين أدلوا بتصريحاتهم هذا الأسبوع حافظوا على نبرة متشددة، ما عزز توقعات مواصلة رفع أسعار الفائدة. فقد أشارت ماري دالي، رئيسة بنك الاحتياطي الفيدرالي في سان فرانسيسكو، إلى ضرورة إجراء زيادات إضافية في الفائدة، فيما فضّلت بيث هاماك، رئيسة بنك الاحتياطي الفيدرالي في كليفلاند، اتباع مسار تدريجي للتشديد النقدي تفادياً لترسخ توقعات التضخم (5) (6). من جهته، سلط ألبرتو موساليم الضوء على الضغوط التضخمية الناجمة عن الاستثمار في البنية التحتية للذكاء الاصطناعي واضطرابات الإمدادات في الشرق الأوسط (7).
وعزز تقرير الوظائف لشهر أكتوبر، الصادر يوم الجمعة، مبررات هذا التوجه. وكما أشرنا في المقدمة، جاءت بيانات الوظائف غير الزراعية قوية للغاية، مؤكدة متانة سوق العمل. ويمنح هذا الصمود صانعي السياسة النقدية هامشاً أكبر لإعطاء الأولوية لاحتواء التضخم، ما يرفع سقف الشروط اللازمة لتعليق دورة التشديد النقدي.
الاختبار المقبل للتضخم
سيشكل تقرير التضخم الأمريكي المقرر صدوره الثلاثاء الاختبار الرئيسي التالي للأسواق، ولا سيما بعد بيانات الوظائف التي فاقت التوقعات يوم الجمعة، وتصاعد النبرة المتشددة لمسؤولي الاحتياطي الفيدرالي. فقد ارتفع مؤشر أسعار المستهلكين العام بنسبة 0.6% على أساس شهري في سبتمبر، لترتفع وتيرة التضخم السنوي إلى 3.7%، فيما زادت الأسعار الأساسية بنسبة 0.3% على أساس شهري، ليستقر التضخم الأساسي عند 2.6% على أساس سنوي (8).
وتشير التوقعات إلى بعض التباطؤ في أكتوبر، مع ترجيح ارتفاع التضخم العام بنسبة 0.4% على أساس شهري، ومؤشر أسعار المستهلكين الأساسي بنسبة 0.3% (9). وستتركز الأنظار على ما إذا كانت الضغوط الأخيرة الناجمة عن ارتفاع أسعار الطاقة قد بدأت تنتقل إلى مكونات التضخم الأخرى.
وبالنسبة إلى الأسواق، لا يزال ميزان المخاطر غير مريح. فقد تمنح قراءة أضعف من المتوقع بعض الدعم لسندات الخزانة والأسهم بعد أسبوع اتسم بالتقلبات، لكن متانة سوق العمل تحدّ من احتمالات إعادة تسعير مستدامة تصب في اتجاه التيسير النقدي. وفي المقابل، فإن أي مفاجأة صعودية جديدة في بيانات التضخم ستعزز مبررات رفع الفائدة في ديسمبر، وتزيد الضغوط على تقييمات الأسهم.